- O que é cartão de crédito virtual e por que ele importa
- Como funciona o cartão de crédito virtual
- Por que o cartão virtual reduz o risco de fraude
- Como gerar um cartão de crédito virtual nos principais bancos digitais
- Vantagens do cartão de crédito virtual
- Limitações e pontos de atenção
- Boas práticas de segurança em compras online
- Cartão virtual e a relação com milhas e benefícios
- Conclusão
- Perguntas Frequentes
O que é cartão de crédito virtual e por que ele importa
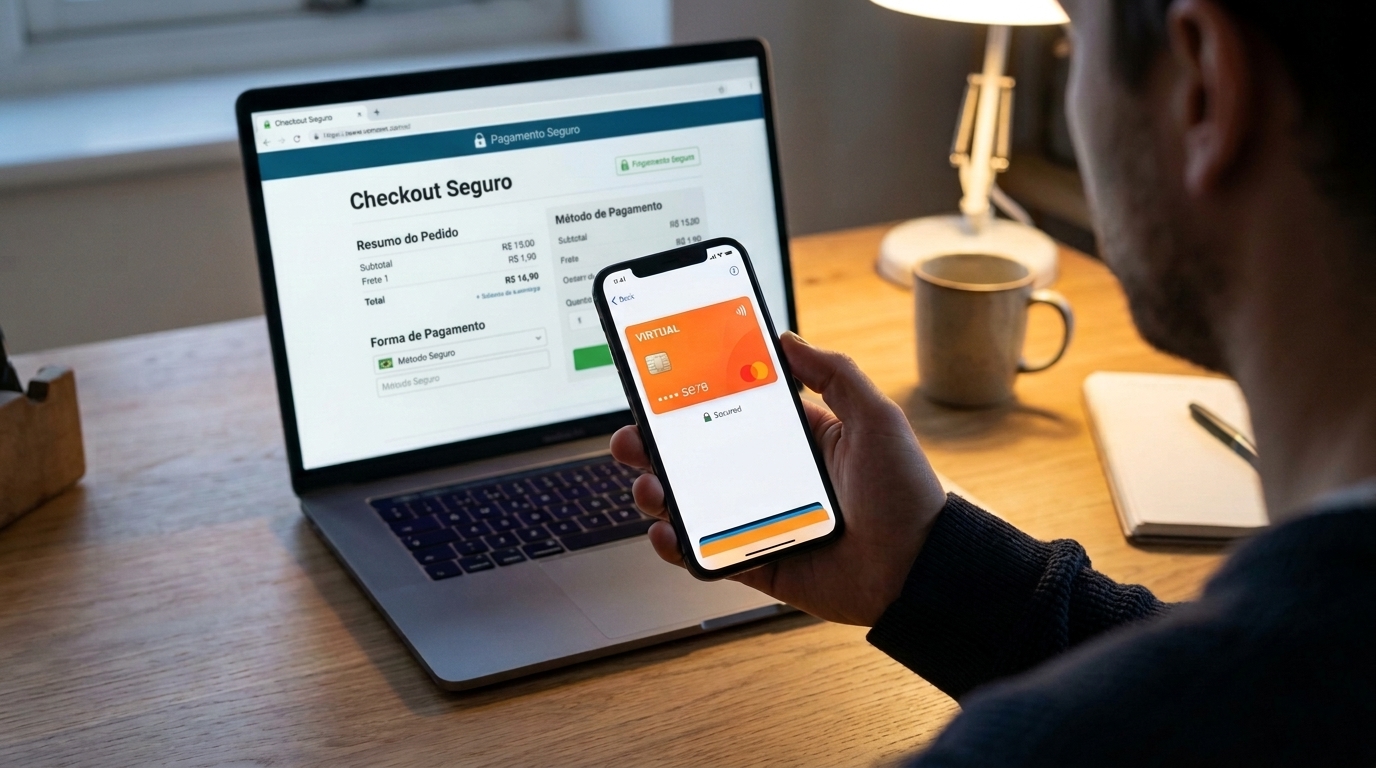
O cartão de crédito virtual é uma versão digital e temporária do seu cartão físico, gerada pelo aplicativo do banco ou emissor. Ele possui número, validade e código de segurança (CVV) próprios, mas está vinculado à mesma conta e ao mesmo limite do cartão original. Na prática, funciona como um "clone descartável" que você usa em compras online e pode invalidar a qualquer momento.
A importância desse recurso cresce conforme os golpes em compras online se sofisticam. Vazamentos de dados em e-commerces, sites falsos e interceptações de pagamento são riscos reais. Quando você usa o cartão físico em um site, o número fica exposto a esse tipo de fraude. Com o cartão virtual, mesmo que os dados sejam capturados, eles tendem a ser inúteis após a primeira compra ou após você bloqueá-lo.
Este guia explica como o cartão virtual funciona, quais são suas vantagens e limitações, o passo a passo para gerá-lo nos principais bancos digitais e as boas práticas para usar esse recurso com segurança no dia a dia.
Como funciona o cartão de crédito virtual
O Guia Prático para a Reabilitação de Crédito
Manual técnico e prático fundamentado nas normas do Banco Central (SCR/Registrato), Lei do Cadastro Positivo e Súmulas do STJ para auditar seu CPF, eliminar restrições ocultas e reconstruir seu Rating Interno nos grandes bancos. Inclui plano tático de 30 dias e 6 modelos de requerimentos administrativos prontos para uso.
O funcionamento é simples: em vez de digitar os dados do cartão físico no checkout, você gera um número virtual no app do banco e usa esse número para concluir a compra. Esse número é aceito em qualquer site que aceite cartão de crédito, porque, para o sistema de pagamento, ele é um cartão comum.
A diferença está no ciclo de vida. O cartão virtual pode ser:
- De uso único: válido para uma única transação. Após a compra, ele é automaticamente invalidado.
- Temporário com validade curta: funciona por algumas horas ou dias, permitindo mais de uma compra no mesmo período.
- Vinculado a assinaturas: alguns bancos permitem criar um cartão virtual específico para serviços recorrentes, como streaming ou academia.
Em todos os casos, o valor gasto entra na fatura do cartão de crédito original e consome o mesmo limite. O cartão virtual não é um cartão pré-pago nem uma conta separada: é apenas uma camada de segurança sobre o crédito que você já tem.
Cartão virtual x cartão físico
A principal diferença é a exposição dos dados. O cartão físico tem um número fixo que você usa em vários lugares e que, se vazado, pode ser explorado por fraudadores. O cartão virtual tem número dinâmico, que você pode trocar sempre que quiser. Além disso, o cartão virtual não pode ser usado em maquininhas físicas nem em saques, o que reduz ainda mais o risco.
Cartão virtual x cartão pré-pago
O cartão pré-pago exige que você carregue saldo antes de usar. O cartão virtual é vinculado ao limite do cartão de crédito, sem necessidade de depósito prévio. São produtos diferentes, com finalidades distintas.
Por que o cartão virtual reduz o risco de fraude
A lógica de segurança do cartão virtual se baseia em três pilares: descartabilidade, isolamento e controle.
- Descartabilidade: se o número vazar, ele pode ser invalidado imediatamente ou já terá expirado após o uso. O fraudador não consegue reutilizá-lo.
- Isolamento: o número do seu cartão físico nunca é exposto ao site. Assim, mesmo que o e-commerce sofra um vazamento, seus dados principais permanecem protegidos.
- Controle: você decide quando gerar, para qual finalidade e quando bloquear. Isso dificulta cobranças indevidas e assinaturas não autorizadas.
Além disso, muitos bancos oferecem notificações em tempo real a cada transação. Se algo suspeito acontecer, você percebe na hora e pode agir rapidamente.
Golpes comuns em compras online
Conhecer as táticas dos golpistas ajuda a se proteger:
- Phishing: sites ou e-mails falsos que imitam lojas conhecidas para capturar dados do cartão.
- Skimming digital: scripts maliciosos inseridos em sites legítimos que roubam informações no checkout.
- Falso suporte: criminosos se passam por atendentes do banco e pedem dados do cartão por telefone ou mensagem.
- Boleto ou Pix falso: embora não envolvam cartão, são comuns em compras online e exigem atenção redobrada.
O cartão virtual não elimina todos esses riscos, mas reduz drasticamente o impacto quando os dados são capturados.
Como gerar um cartão de crédito virtual nos principais bancos digitais
O processo varia de banco para banco, mas o fluxo geral é parecido. Abaixo, um passo a passo genérico que se aplica à maioria dos aplicativos.
- Abra o app do seu banco ou emissor do cartão.
- Acesse a área de cartões. Normalmente, há um menu específico para o cartão de crédito.
- Procure a opção "cartão virtual" ou "cartão temporário". Em alguns apps, ela aparece dentro dos detalhes do cartão.
- Escolha o tipo de cartão virtual. Pode ser de uso único, temporário ou para assinaturas.
- Confirme a geração. O app exibirá número, validade e CVV.
- Copie os dados e use no checkout. Alguns apps permitem copiar automaticamente.
- Após a compra, bloqueie ou descarte o cartão virtual, se a opção estiver disponível.
É importante destacar que cada instituição define suas próprias regras de quantidade de cartões virtuais, tempo de validade e limites de uso. Consulte o app ou o atendimento do seu banco para confirmar as condições específicas.
Exemplo hipotético de uso
Suponha que você vá assinar um serviço de streaming por R$ 39,90 mensais. Em vez de usar o cartão físico, você gera um cartão virtual específico para assinaturas. Se o serviço sofrer um vazamento de dados, o número exposto não dá acesso ao seu cartão principal. Se você cancelar a assinatura e a cobrança continuar, basta bloquear o cartão virtual. Esse é um exemplo hipotético de como o recurso funciona na prática.
Vantagens do cartão de crédito virtual
- Segurança reforçada: reduz a exposição do cartão físico em sites.
- Controle de assinaturas: facilita cancelar cobranças recorrentes indesejadas.
- Praticidade: geração instantânea pelo app, sem burocracia.
- Gestão de limites: você pode criar cartões com limites específicos, se o banco oferecer o recurso.
- Tranquilidade: menos preocupação com vazamentos de dados.
Limitações e pontos de atenção
Nem tudo são vantagens. É preciso considerar:
- Não é aceito em todos os lugares: alguns sites podem recusar cartões virtuais, embora isso seja cada vez mais raro.
- Não serve para compras presenciais: o cartão virtual é exclusivo para ambiente online.
- Depende do banco: nem todas as instituições oferecem o recurso, e as regras variam.
- Exige organização: se você gerar muitos cartões, pode ser difícil gerenciar qual foi usado em cada compra.
- Não elimina todos os golpes: se você digitar os dados em um site falso, a compra pode ser concluída mesmo com cartão virtual. A diferença é que o dano fica limitado àquela transação.
Boas práticas de segurança em compras online
O cartão virtual é uma ferramenta poderosa, mas deve ser combinado com outros cuidados:
- Verifique a reputação do site antes de comprar. Procure reclamações em plataformas de consumidores e confira se o endereço começa com "https".
- Desconfie de preços muito abaixo do mercado. Ofertas milagrosas costumam ser isca para golpes.
- Nunca forneça dados do cartão por telefone, e-mail ou mensagem. Bancos não pedem CVV por esses canais.
- Ative notificações de transação no app do banco para acompanhar cada compra.
- Use cartões virtuais de uso único em sites que você não conhece ou não confia totalmente.
- Mantenha o app do banco atualizado e protegido por senha ou biometria.
- Evite fazer compras em redes Wi-Fi públicas sem proteção, pois a conexão pode ser interceptada.
- Confira a fatura regularmente e conteste qualquer cobrança que não reconheça.
O que fazer se cair em um golpe
Se você perceber uma compra indevida, aja rápido:
- Bloqueie o cartão virtual pelo app.
- Contate o banco imediatamente e informe a transação suspeita.
- Registre um boletim de ocorrência se houver prejuízo financeiro.
- Reúna provas: prints, e-mails, comprovantes e conversas.
- Acompanhe o processo de contestação junto ao banco.
O Código de Defesa do Consumidor e as normas do Banco Central preveem mecanismos de proteção, mas o prazo e o resultado dependem da análise de cada caso. Por isso, a prevenção continua sendo o melhor caminho.
Cartão virtual e a relação com milhas e benefícios
Para quem usa cartão de crédito para acumular milhas, o cartão virtual não interfere na pontuação. As compras feitas com cartão virtual são registradas normalmente na fatura e geram pontos ou cashback conforme as regras do programa. A única atenção é garantir que o cartão virtual esteja vinculado ao cartão que participa do programa de recompensas.
Conclusão
O cartão de crédito virtual é uma das ferramentas mais acessíveis e eficazes para quem quer comprar online com mais segurança. Ele não substitui o bom senso e a verificação da reputação das lojas, mas adiciona uma camada importante de proteção contra vazamentos e fraudes. Ao gerar um número temporário para cada compra ou assinatura, você limita o dano potencial de um golpe e mantém o controle sobre seus dados financeiros.
A recomendação é clara: adote o cartão virtual como padrão em compras online, especialmente em sites novos ou pouco conhecidos. Combine esse hábito com notificações em tempo real, senhas fortes e revisão periódica da fatura. Assim, você aproveita as vantagens do comércio digital sem abrir mão da tranquilidade. Consulte seu banco para conhecer as opções disponíveis e comece a usar hoje mesmo.
Perguntas Frequentes
1. O cartão de crédito virtual é aceito em todos os sites?
Não necessariamente. A maioria dos e-commerces aceita cartões virtuais, pois eles funcionam como cartões de crédito comuns. No entanto, alguns sites podem recusar por políticas internas ou sistemas de antifraude mais restritivos. Se isso acontecer, tente outro cartão virtual ou verifique com o banco se há alguma configuração específica.
2. O cartão virtual consome o limite do cartão físico?
Sim. O cartão virtual é vinculado à mesma conta e ao mesmo limite do cartão de crédito original. Cada compra feita com o virtual entra na fatura e reduz o limite disponível, exatamente como uma compra feita com o cartão físico.
3. Posso usar o cartão virtual para assinaturas recorrentes?
Sim, desde que o banco ofereça a opção de cartão virtual para assinaturas. Nesse caso, o número é fixo para aquele serviço, mas você pode bloqueá-lo a qualquer momento se quiser cancelar a cobrança. É uma forma prática de controlar serviços de streaming, academia e outros.
4. O que fazer se o cartão virtual for recusado?
Verifique se os dados foram digitados corretamente, se o cartão ainda está válido e se há limite disponível. Se tudo estiver certo, entre em contato com o site ou com o banco. Alguns estabelecimentos podem ter restrições a cartões virtuais, e nesse caso é preciso usar outra forma de pagamento.
5. O cartão virtual é mais seguro que o cartão físico para compras online?
Sim, em geral. O cartão virtual reduz a exposição do número do cartão físico e pode ser invalidado após o uso, dificultando fraudes. No entanto, nenhum método é 100% infalível. É essencial combiná-lo com boas práticas, como verificar a reputação do site e nunca fornecer dados por canais não seguros.
Milhas – Vivendo Bem com Milhas
Você usa o cartão de crédito e paga boletos todo mês, mas sabia que está deixando milhares de reais na mesa? Descubra o método passo a passo para transformar suas compras do dia a dia, contas de consumo e até o Pix em passagens aéreas praticamente de graça ou em uma fonte real de renda extra no bolso com milhas — mesmo que o seu cartão atual seja básico.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.