- Introdução
- O que é o FGTS e quando ele pode ser sacado
- Saque-aniversário: como funciona em 2026
- Antecipação do saque-aniversário: uma opção para quitar dívidas?
- Passo a passo para usar o FGTS na quitação de dívidas
- Riscos e cuidados ao usar o FGTS para dívidas
- Vale a pena usar o FGTS para quitar dívidas?
- Alternativas ao FGTS para quitar dívidas
- Conclusão
- Perguntas Frequentes
Introdução
O FGTS (Fundo de Garantia do Tempo de Serviço) é um recurso que muitos trabalhadores acumulam ao longo da vida profissional, mas que nem sempre é lembrado como ferramenta para organizar as finanças. Em 2026, com o cenário econômico ainda desafiador, usar o FGTS para quitar dívidas pode parecer uma saída atraente — especialmente para quem enfrenta juros altos de cartão de crédito ou cheque especial.
Antes de comprometer o seu saldo rescisório, avalie outras fontes de liquidez rápida, como o nosso passo a passo de como usar milhas e pontos de cartão de crédito para quitar dívidas.
No entanto, é preciso entender que o FGTS não é um dinheiro de livre movimentação. Ele segue regras específicas e, fora das situações previstas em lei, só pode ser acessado por meio de modalidades como o saque-aniversário ou a antecipação. Este guia mostra o que é possível fazer, quais os riscos e como simular a quitação de dívidas com o fundo.
O que é o FGTS e quando ele pode ser sacado
O Guia Prático para a Reabilitação de Crédito
Manual técnico e prático fundamentado nas normas do Banco Central (SCR/Registrato), Lei do Cadastro Positivo e Súmulas do STJ para auditar seu CPF, eliminar restrições ocultas e reconstruir seu Rating Interno nos grandes bancos. Inclui plano tático de 30 dias e 6 modelos de requerimentos administrativos prontos para uso.
O FGTS é um depósito mensal feito pelo empregador em uma conta vinculada ao trabalhador, no valor de 8% do salário bruto (ou 2% para aprendizes). O dinheiro pertence ao trabalhador, mas só pode ser sacado nas situações previstas em lei, como demissão sem justa causa, aposentadoria, compra da casa própria, entre outras.
Para quem está endividado, as hipóteses mais relevantes são:
- Demissão sem justa causa: libera o saldo total, incluindo a multa rescisória.
- Saque-aniversário: permite retirar parte do saldo anualmente, mas impede o saque total em caso de demissão sem justa causa.
- Antecipação do saque-aniversário: modalidade de crédito que antecipa parcelas futuras do saque-aniversário, com juros.
- Compra da casa própria: uso do saldo para financiamento habitacional, o que pode indiretamente liberar renda para pagar dívidas.
É importante destacar que não existe uma modalidade de saque direto para pagar dívidas pessoais, como cartão de crédito ou empréstimo bancário. O que existe são caminhos indiretos, que envolvem o saque-aniversário ou a antecipação.
Saque-aniversário: como funciona em 2026
O saque-aniversário é uma opção que permite ao trabalhador retirar uma parte do saldo do FGTS todos os anos, no mês de seu aniversário. O valor liberado varia conforme o saldo total: quanto maior o saldo, menor o percentual disponível. Além disso, há uma parcela adicional fixa.
Para aderir, o trabalhador precisa informar a opção no aplicativo FGTS ou em uma agência da Caixa Econômica Federal. A adesão é irreversível por 25 meses — ou seja, se o trabalhador mudar de ideia, só poderá voltar à modalidade tradicional (saque-rescisão) após esse período.
Em 2026, as regras de saque-aniversário seguem as mesmas faixas estabelecidas desde 2020. É fundamental consultar o aplicativo FGTS para verificar o valor exato disponível, pois ele depende do saldo atualizado.
Tabela de saque-aniversário (vigente)
| Saldo em conta | Percentual liberado | Parcela adicional |
|---|---|---|
| Até R$ 500,00 | 50% | — |
| De R$ 500,01 a R$ 1.000,00 | 40% | R$ 50,00 |
| De R$ 1.000,01 a R$ 5.000,00 | 30% | R$ 150,00 |
| De R$ 5.000,01 a R$ 10.000,00 | 20% | R$ 650,00 |
| De R$ 10.000,01 a R$ 15.000,00 | 15% | R$ 1.150,00 |
| De R$ 15.000,01 a R$ 20.000,00 | 10% | R$ 1.900,00 |
| Acima de R$ 20.000,00 | 5% | R$ 2.900,00 |
Fonte: Caixa Econômica Federal. Valores sujeitos a atualização.
Antecipação do saque-aniversário: uma opção para quitar dívidas?
A antecipação é uma operação de crédito em que o trabalhador recebe adiantado o valor de vários saques-aniversário futuros. Na prática, é um empréstimo com juros, garantido pelo saldo do FGTS. Muitos bancos e fintechs oferecem essa modalidade.
Usar a antecipação para quitar dívidas mais caras, como cartão de crédito, pode fazer sentido se a taxa de juros da antecipação for menor que a da dívida original. No entanto, é preciso cautela: a antecipação compromete o saldo futuro e, em caso de demissão, o trabalhador não poderá sacar o valor total do FGTS.
Além disso, a antecipação não é um saque: é um empréstimo. O valor recebido vem com descontos de juros e tarifas. É fundamental simular e comparar as taxas antes de contratar.
Passo a passo para usar o FGTS na quitação de dívidas
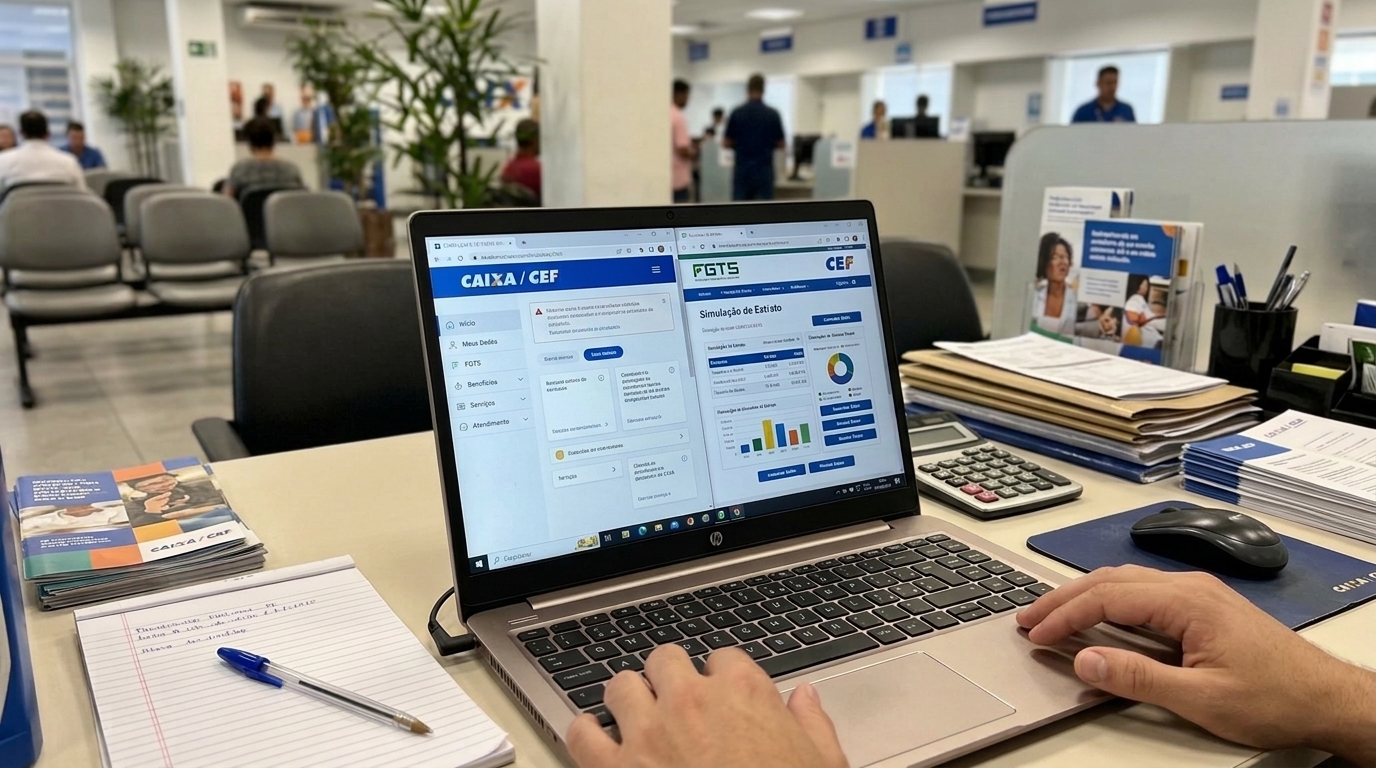
- Consulte seu saldo e extrato: acesse o aplicativo FGTS ou o site da Caixa para verificar o saldo disponível e o histórico de depósitos.
- Verifique se você está na modalidade saque-aniversário: se não estiver, avalie se vale a pena aderir. Lembre-se de que a adesão impede o saque total em caso de demissão sem justa causa.
- Simule o valor do saque-aniversário: no próprio aplicativo, é possível ver quanto você receberia no próximo ano. Considere se esse valor é suficiente para quitar ou reduzir a dívida.
- Pesquise opções de antecipação: se o valor do saque-aniversário não for suficiente, simule a antecipação em diferentes instituições financeiras. Compare taxas de juros, prazos e condições.
- Avalie a dívida a ser quitada: priorize dívidas com juros mais altos, como cartão de crédito e cheque especial. Dívidas com juros mais baixos, como financiamento imobiliário, podem não compensar a troca.
- Negocie com o credor: antes de usar o FGTS, tente negociar descontos e melhores condições. Às vezes, a quitação à vista com o dinheiro do FGTS pode render um abatimento significativo.
- Formalize a operação: se optar pela antecipação, assine o contrato com atenção. Se for usar o saque-aniversário, basta aguardar a liberação na data prevista.
- Acompanhe o pagamento: certifique-se de que a dívida foi efetivamente quitada e que seu nome será retirado dos órgãos de proteção ao crédito.
Riscos e cuidados ao usar o FGTS para dívidas
Usar o FGTS para quitar dívidas pode ser uma estratégia válida, mas envolve riscos importantes:
- Perda do seguro-desemprego: ao aderir ao saque-aniversário, o trabalhador mantém o direito ao seguro-desemprego, mas perde o saque total do FGTS em caso de demissão sem justa causa. Isso significa que, se for demitido, ele receberá apenas o seguro-desemprego e não poderá sacar o saldo do FGTS.
- Comprometimento do saldo futuro: a antecipação compromete os saques dos próximos anos. Se o trabalhador precisar do dinheiro para uma emergência, não terá acesso.
- Juros da antecipação: a antecipação não é gratuita. As taxas podem ser altas e, se não forem bem comparadas, podem anular a economia com a quitação da dívida.
- Irreversibilidade: a adesão ao saque-aniversário é irreversível por 25 meses. Isso significa que, nesse período, o trabalhador não pode voltar atrás.
- Impacto na aposentadoria: o FGTS é uma reserva para o futuro. Usá-lo agora pode reduzir o valor disponível para a compra da casa própria ou para a aposentadoria.
Vale a pena usar o FGTS para quitar dívidas?
A resposta depende do perfil de cada um. Se a dívida tem juros altíssimos e o valor do saque-aniversário ou da antecipação cobre a quitação, pode ser vantajoso. Por outro lado, se a dívida tem juros baixos ou se o trabalhador está próximo de se aposentar, talvez não valha a pena.
É fundamental fazer as contas: compare a taxa de juros da dívida com a taxa da antecipação, se for o caso. Considere também o impacto de perder o saque total em caso de demissão. Em caso de dúvida, procure orientação financeira especializada.
Alternativas ao FGTS para quitar dívidas
Se o FGTS não for a melhor opção, existem alternativas:
- Negociação direta com o credor: muitas vezes, é possível conseguir descontos e parcelamentos sem comprometer o FGTS.
- Empréstimo com garantia de imóvel: taxas menores que as do cartão de crédito, mas envolve risco de perder o imóvel.
- Consignado: para aposentados e pensionistas, com taxas mais baixas.
- Programas de renegociação: como o Desenrola Brasil, que pode oferecer condições especiais.
Conclusão
Usar o FGTS para quitar dívidas em 2026 é possível, mas exige planejamento e cautela. O saque-aniversário e a antecipação são os caminhos mais viáveis, porém ambos têm implicações de longo prazo. Antes de decidir, consulte seu saldo, simule valores, compare taxas e avalie os riscos. Lembre-se: o FGTS é uma reserva importante para momentos de necessidade, como demissão ou aposentadoria. Usá-lo para dívidas só compensa quando a economia com juros supera os benefícios perdidos.
Perguntas Frequentes
1. Posso sacar o FGTS para pagar dívidas pessoais?
Não. O FGTS não permite saque direto para quitar dívidas como cartão de crédito ou empréstimo pessoal. As únicas formas de acessar o dinheiro são por meio das modalidades previstas em lei, como demissão sem justa causa, aposentadoria, compra da casa própria ou saque-aniversário. Para usar o FGTS indiretamente, é preciso aderir ao saque-aniversário ou contratar uma antecipação.
2. O que é o saque-aniversário e como ele funciona em 2026?
O saque-aniversário permite retirar parte do saldo do FGTS anualmente, no mês de aniversário. O valor liberado varia conforme o saldo total, seguindo faixas percentuais. Em 2026, as regras permanecem as mesmas. A adesão é irreversível por 25 meses e impede o saque total em caso de demissão sem justa causa. O trabalhador pode consultar o valor disponível no aplicativo FGTS.
3. Quais os riscos de aderir ao saque-aniversário?
O principal risco é a perda do saque total do FGTS em caso de demissão sem justa causa. O trabalhador continua recebendo o seguro-desemprego, mas não pode sacar o saldo do fundo. Além disso, a adesão é irreversível por 25 meses, o que limita a flexibilidade. É preciso avaliar se o benefício anual compensa a perda da proteção em caso de demissão.
4. A antecipação do saque-aniversário vale a pena para quitar dívidas?
Depende da taxa de juros. Se a dívida a ser quitada tiver juros mais altos que os da antecipação, pode valer a pena. No entanto, a antecipação é um empréstimo e compromete os saques futuros. É essencial simular em diferentes instituições e comparar custos. Além disso, a antecipação não elimina o risco de demissão: o trabalhador continua sem acesso ao saldo total do FGTS.
5. Como consultar o saldo do FGTS e simular a quitação de dívidas?
O saldo pode ser consultado no aplicativo FGTS (disponível para Android e iOS) ou no site da Caixa Econômica Federal. No aplicativo, é possível ver o extrato completo, simular o valor do saque-aniversário e verificar se há antecipações contratadas. Para simular a quitação de dívidas, é preciso calcular o valor disponível e comparar com o saldo devedor, considerando juros e encargos. Em caso de dúvida, procure uma agência da Caixa.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.