- Introdução
- Passo 1: Diagnóstico — coloque todas as dívidas no papel
- Passo 2: Priorize — o que pagar primeiro
- Passo 3: Organize o orçamento para gerar caixa
- Passo 4: Negocie — canais e estratégias
- Passo 5: Formalize o acordo e cumpra
- Passo 6: Prevenção — evite novas dívidas
- Aspectos emocionais
- Alerta importante
- Conclusão
- Perguntas Frequentes
Introdução
Sair das dívidas em 2026 exige mais do que força de vontade: exige método. A boa notícia é que o caminho é conhecido e replicável. Neste guia, você vai encontrar um passo a passo para diagnosticar sua situação, priorizar o que deve ser pago primeiro, negociar com credores e plataformas de renegociação, formalizar acordos com desconto e, principalmente, evitar que a dívida volte. O conteúdo é informativo e não substitui a orientação de um profissional de finanças ou de um advogado especializado em direito do consumidor.
O ponto de partida é encarar a dívida como um problema de fluxo de caixa, não como uma falha pessoal. Isso muda a postura: em vez de culpa, você adota análise. Em vez de improviso, você adota plano. A seguir, o método completo, com exemplos hipotéticos e alertas sobre o que pode variar conforme o credor e o seu perfil.
Passo 1: Diagnóstico — coloque todas as dívidas no papel
O Guia Prático para a Reabilitação de Crédito
Manual técnico e prático fundamentado nas normas do Banco Central (SCR/Registrato), Lei do Cadastro Positivo e Súmulas do STJ para auditar seu CPF, eliminar restrições ocultas e reconstruir seu Rating Interno nos grandes bancos. Inclui plano tático de 30 dias e 6 modelos de requerimentos administrativos prontos para uso.
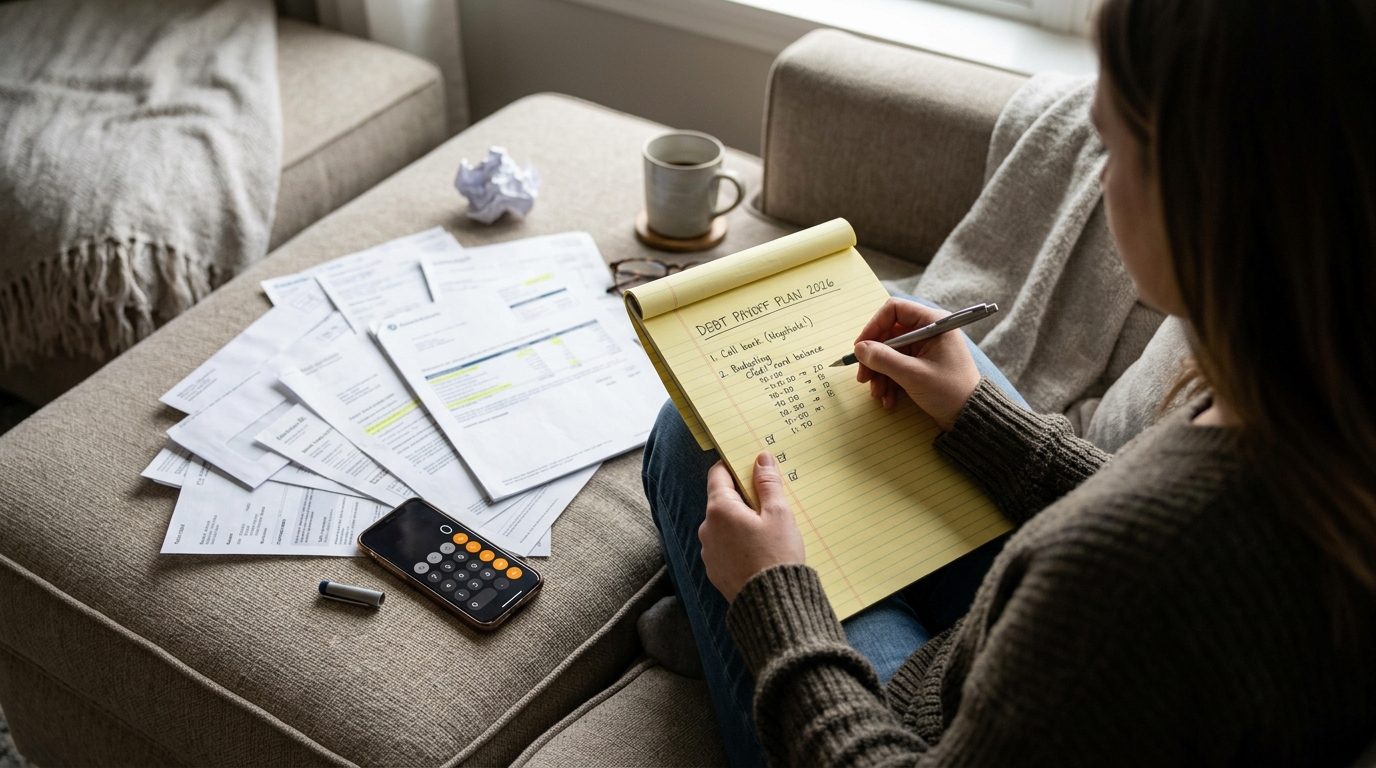
O primeiro passo para sair das dívidas é saber exatamente quanto você deve, para quem e em quais condições. Sem esse mapa, qualquer negociação vira chute.
Liste todas as dívidas
- Credor: banco, financeira, loja, cartão de crédito, cheque especial, empréstimo consignado, etc.
- Valor original: quanto você pegou ou gastou.
- Saldo atual: quanto está sendo cobrado hoje, com juros e encargos.
- Taxa de juros: mensal e anual, se disponível.
- Status: em dia, atrasada, em cobrança judicial, negativada.
- Garantia: se há bem alienado ou fiador.
Calcule o comprometimento da renda
Some o valor das parcelas mensais e divida pela sua renda líquida mensal. Se o resultado passar de 30%, o orçamento está comprometido. Acima de 50%, a situação é crítica e exige renegociação imediata.
Exemplo hipotético: renda líquida de R$ 3.000 e parcelas de R$ 1.200 → comprometimento de 40%. Nesse cenário, é preciso renegociar antes de assumir qualquer novo compromisso.
Passo 2: Priorize — o que pagar primeiro
Nem toda dívida tem o mesmo peso. A ordem de prioridade deve considerar três critérios: risco de perda de bem essencial, custo dos juros e impacto no nome.
Ordem sugerida
- Dívidas com garantia real: financiamento de casa ou carro. O risco de perder o bem é alto.
- Dívidas com juros altíssimos: cartão de crédito e cheque especial. Costumam ter as maiores taxas do mercado.
- Dívidas com desconto na folha ou benefício: consignado. O pagamento é automático e a inadimplência pode gerar bloqueios.
- Dívidas negativadas: cartão de loja, crediário, contas de consumo. Afetam o score e o acesso a crédito.
- Dívidas de baixo impacto: valores pequenos com juros baixos, que podem ser quitados por último.
Tabela de priorização
| Prioridade | Tipo de dívida | Critério principal |
|---|---|---|
| 1 | Financiamento de imóvel/veículo | Risco de perda do bem |
| 2 | Cartão de crédito e cheque especial | Juros mais altos |
| 3 | Consignado | Desconto automático e risco de bloqueio |
| 4 | Crediário e cartão de loja | Negativação e score |
| 5 | Contas de consumo | Valores menores e juros baixos |
Passo 3: Organize o orçamento para gerar caixa
Sem sobra de caixa, não há acordo que se sustente. O objetivo aqui é liberar o máximo de dinheiro por mês para pagar as dívidas priorizadas.
Corte de gastos
- Revise assinaturas e serviços recorrentes.
- Renegocie contas fixas (internet, telefone, energia).
- Reduza gastos variáveis (delivery, lazer) de forma temporária.
- Evite compras parceladas enquanto estiver endividado.
Aumento de renda
- Venda itens parados.
- Faça horas extras ou trabalhos freelancer.
- Transforme um hobby em renda extra.
Reserva mínima
Mesmo endividado, tente guardar um valor pequeno para emergências. Isso evita que um imprevisto vire uma nova dívida.
Passo 4: Negocie — canais e estratégias
A negociação pode ser feita diretamente com o credor ou por meio de plataformas de renegociação. Cada caminho tem vantagens e limitações.
Contato direto com o credor
- Vantagem: maior controle sobre as condições e possibilidade de acordos personalizados.
- Desvantagem: exige tempo, persistência e conhecimento das regras.
- Dica: peça a proposta por escrito antes de pagar qualquer valor.
Plataformas de renegociação
- Vantagem: reúnem várias dívidas em um só lugar e facilitam a comparação de propostas.
- Desvantagem: nem todos os credores estão presentes e as condições podem ser padronizadas.
- Dica: verifique se a plataforma é oficial e se não cobra taxa antecipada.
O que negociar
- Desconto no valor total: quanto maior o atraso, maior a chance de desconto.
- Parcelamento: número de parcelas e valor de cada uma.
- Juros e encargos: tente reduzir ou zerar.
- Retirada do nome: prazo para exclusão do cadastro de inadimplentes após o pagamento.
Exemplo hipotético de acordo
Dívida de R$ 5.000 com cartão de crédito, atrasada há 12 meses. Proposta: pagar R$ 1.500 à vista ou 6 parcelas de R$ 350. O desconto pode variar conforme o credor e o tempo de atraso. Sempre confirme a proposta por escrito.
Passo 5: Formalize o acordo e cumpra
Acordo verbal não vale. Exija contrato ou termo de acordo com:
- Valor total e forma de pagamento.
- Número de parcelas e vencimentos.
- Condições para retirada do nome.
- Consequências em caso de atraso.
Após assinar, cumpra rigorosamente. Um acordo quebrado pode piorar a situação e dificultar novas negociações.
Passo 6: Prevenção — evite novas dívidas
Sair das dívidas é só metade do caminho. A outra metade é não voltar a elas.
Educação financeira contínua
- Aprenda sobre juros compostos e orçamento pessoal.
- Acompanhe seu score e seu relatório de crédito.
- Crie o hábito de revisar gastos mensalmente.
Regras práticas
- Não use o cartão de crédito como extensão da renda.
- Só parcele se a parcela couber no orçamento.
- Mantenha uma reserva de emergência.
- Evite crédito rotativo e cheque especial.
Aspectos emocionais
Dívida não é só um problema financeiro. Ela afeta o sono, a autoestima e as relações. Reconhecer o impacto emocional é parte do processo.
- Não se culpe: imprevistos acontecem.
- Busque apoio: converse com alguém de confiança.
- Celebre pequenas conquistas: cada dívida quitada é um progresso.
- Procure ajuda profissional: se a situação estiver fora de controle, considere consultoria financeira ou apoio psicológico.
Alerta importante
Este conteúdo é informativo e não substitui a orientação de um profissional de finanças, contador ou advogado. As condições de negociação variam conforme o credor, o tempo de atraso e o seu perfil. Sempre confirme as informações em canais oficiais e desconfie de promessas de quitação milagrosa.
Conclusão
Sair das dívidas em 2026 é possível com método: diagnosticar, priorizar, organizar o orçamento, negociar, formalizar e prevenir. O caminho exige disciplina, mas cada passo reduz o peso da dívida e devolve o controle sobre o seu dinheiro. Lembre-se de que o processo não é linear e que recaídas podem acontecer. O importante é manter o plano e ajustar a rota. Se necessário, busque ajuda profissional. O objetivo final não é apenas quitar dívidas, mas construir uma relação mais saudável com o crédito e com o consumo.
Perguntas Frequentes
1. Qual a melhor ordem para pagar dívidas?
Priorize dívidas com garantia real (financiamento de imóvel ou veículo), depois as de juros mais altos (cartão de crédito e cheque especial), seguidas das consignadas, crediário e contas de consumo. A ordem pode variar conforme o risco de perda de bem essencial e o impacto no seu score.
2. Vale a pena usar plataformas de renegociação?
Depende. Elas facilitam a comparação de propostas e reúnem várias dívidas, mas nem todos os credores estão presentes e as condições podem ser padronizadas. Verifique se a plataforma é oficial e nunca pague taxa antecipada. O contato direto com o credor ainda é a via mais personalizada.
3. Como conseguir desconto na negociação de dívidas?
Descontos costumam ser maiores em dívidas antigas e negativadas. Para aumentar a chance, demonstre capacidade de pagamento à vista ou em poucas parcelas, peça a proposta por escrito e compare ofertas. Lembre-se: o desconto varia conforme o credor e o tempo de atraso.
4. O que fazer se não conseguir pagar o acordo?
Entre em contato com o credor antes de atrasar e tente renegociar as condições. Ignorar o problema pode levar a cobrança judicial e piorar a situação. Se necessário, busque orientação de um profissional de finanças ou advogado.
5. Como evitar voltar a se endividar?
Invista em educação financeira, mantenha uma reserva de emergência, evite usar o cartão de crédito como extensão da renda e só parcele se a parcela couber no orçamento. Acompanhe seus gastos mensalmente e revise seu score periodicamente.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.