- O que é o método 50/30/20 e por que ele ainda faz sentido
- Como funcionam as três faixas do orçamento
- Adaptando o 50/30/20 à realidade brasileira
- Exemplo prático com o salário mínimo
- Passo a passo para aplicar o método
- Ferramentas de controle que ajudam em 2026
- Alertas sobre inflação e metas financeiras
- Erros comuns ao aplicar a regra
- Quando o método não é suficiente
- Conclusão
- Perguntas frequentes
O que é o método 50/30/20 e por que ele ainda faz sentido
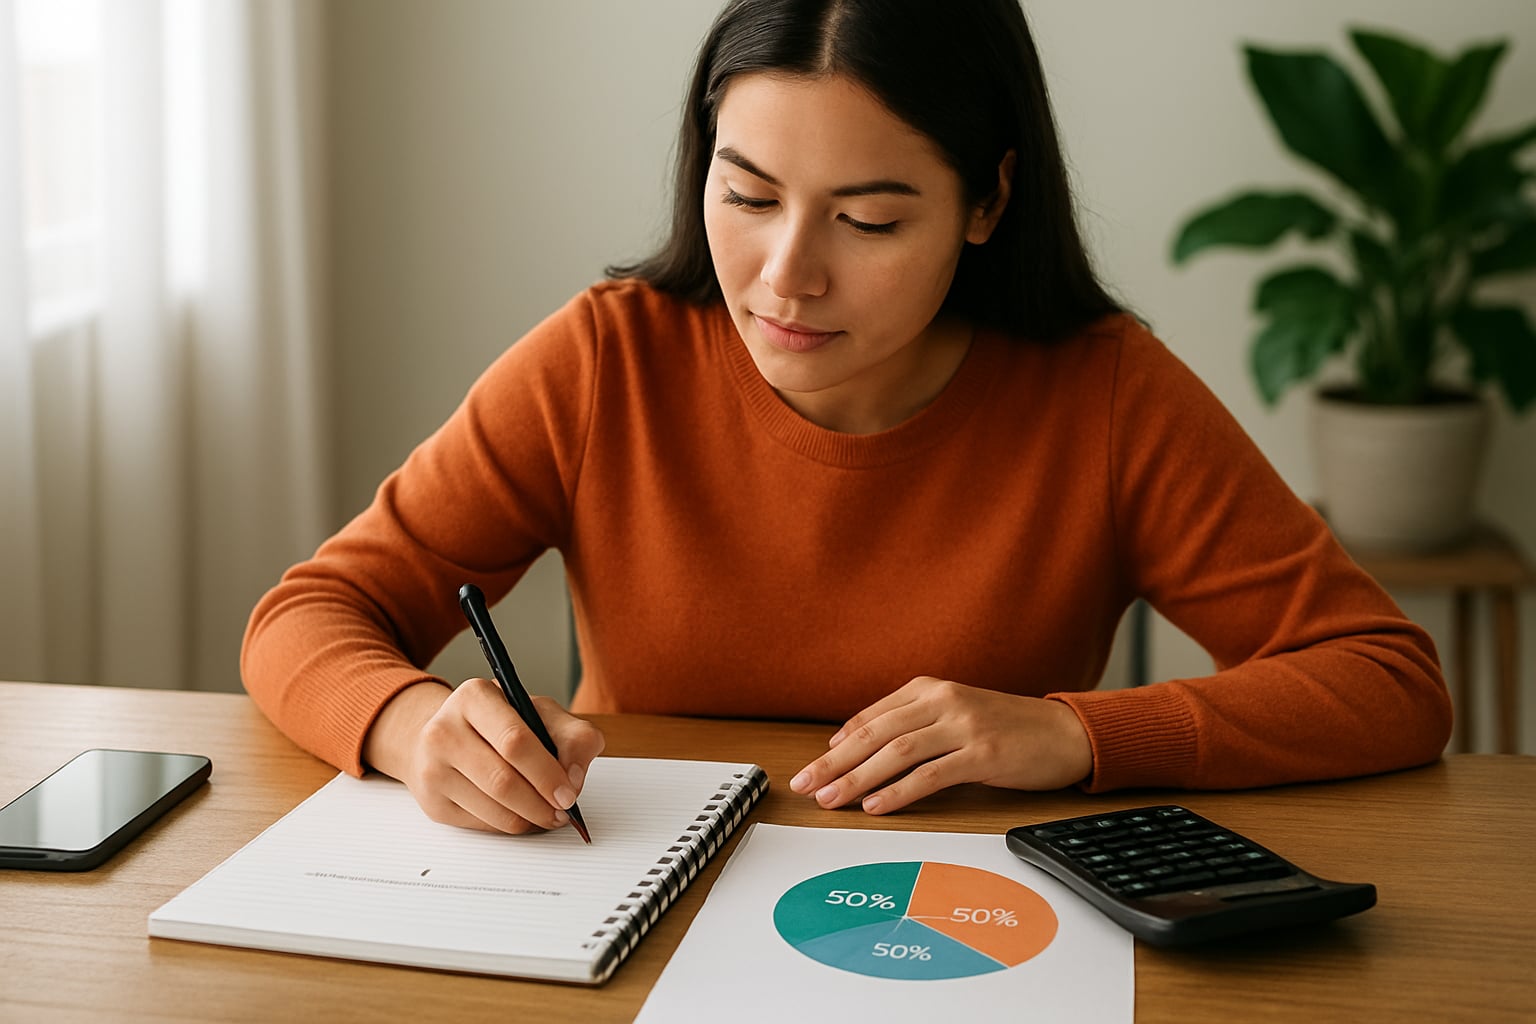
O método 50/30/20 é uma regra de orçamento pessoal que divide a renda líquida mensal em três blocos: 50% para necessidades, 30% para desejos e 20% para poupança e metas financeiras. A lógica é simples: em vez de controlar cada centavo em planilhas intermináveis, você organiza o dinheiro por grandes categorias e dá uma direção clara para cada real que entra.
A ideia ficou conhecida a partir do trabalho da senadora americana Elizabeth Warren, que popularizou a divisão em livros sobre finanças pessoais. De lá para cá, o método se espalhou porque é fácil de lembrar e de aplicar, mesmo para quem nunca fez um orçamento na vida.
Em 2026, com a inflação corroendo o poder de compra e o crédito ainda caro no Brasil, ter um mapa de para onde o salário vai deixou de ser opcional. O 50/30/20 não resolve todos os problemas financeiros, mas oferece um ponto de partida realista para quem quer sair do vermelho, organizar a vida e começar a poupar com consistência.
Como funcionam as três faixas do orçamento
O Guia Prático para a Reabilitação de Crédito
Manual técnico e prático fundamentado nas normas do Banco Central (SCR/Registrato), Lei do Cadastro Positivo e Súmulas do STJ para auditar seu CPF, eliminar restrições ocultas e reconstruir seu Rating Interno nos grandes bancos. Inclui plano tático de 30 dias e 6 modelos de requerimentos administrativos prontos para uso.
Antes de aplicar os percentuais, é preciso entender o que entra em cada bloco. A divisão não é rígida, mas exige honestidade na hora de classificar os gastos.
Necessidades: os 50%
Necessidades são os gastos essenciais para manter a vida funcionando. Entram aqui moradia (aluguel ou financiamento), contas de consumo básico (água, luz, gás, internet), alimentação em casa, transporte para o trabalho, saúde, educação e o pagamento mínimo de dívidas.
O critério é simples: se deixar de pagar, sua vida desanda de forma imediata. Corte de cabelo, por exemplo, não é necessidade. Já o remédio de uso contínuo é.
Desejos: os 30%
Desejos são os gastos que trazem prazer, conforto ou status, mas que poderiam ser reduzidos ou adiados sem comprometer o essencial. Restaurantes, delivery, streaming, viagens, roupas além do básico, academia, presentes e assinaturas diversas entram nesse bloco.
Aqui mora a maior parte da gordura do orçamento. É nesse grupo que a maioria das pessoas encontra espaço para ajustar quando precisa apertar o cinto.
Poupança e metas: os 20%
Os 20% finais vão para reserva de emergência, investimentos, quitação acelerada de dívidas e objetivos de médio e longo prazo, como entrada de imóvel, intercâmbio ou aposentadoria.
Se você tem dívidas caras, como cartão de crédito ou cheque especial, esse bloco pode ser temporariamente redirecionado para quitá-las. A lógica é que os juros dessas dívidas costumam ser maiores do que qualquer rendimento que você conseguiria no mesmo período.
Adaptando o 50/30/20 à realidade brasileira
A regra foi pensada para uma realidade de renda e custo de vida diferente da brasileira. Aplicá-la ao pé da letra, sem ajustes, costuma gerar frustração. Veja o que muda por aqui.
Renda líquida, não bruta
O cálculo deve ser feito sobre o que efetivamente cai na conta, depois de descontos de INSS, Imposto de Renda e outros encargos. Usar o salário bruto infla artificialmente os percentuais e faz o orçamento furar logo no primeiro mês.
Moradia pesa mais no Brasil
Em muitas cidades brasileiras, aluguel e condomínio consomem sozinhos boa parte dos 50% destinados às necessidades. Quando isso acontece, é comum que os 30% de desejos precisem encolher para 20% ou até menos, e a poupança seja ajustada para o que for possível no momento.
Informalidade e renda variável
Trabalhadores autônomos, informais e comissionados têm renda que oscila. Nesse caso, o caminho é calcular a média dos últimos seis a doze meses e trabalhar com um valor conservador, ou aplicar os percentuais sobre o menor valor recebido no período.
Dívidas antigas distorcem a conta
Quem carrega parcelamentos longos, como financiamento de carro ou empréstimo consignado, vê boa parte dos 50% comprometida antes mesmo de pensar em lazer. Nesse cenário, o método serve mais como bússola do que como régua exata.
Exemplo prático com o salário mínimo
Para tornar a regra concreta, vale simular com um valor de referência. Exemplo hipotético: considere uma renda líquida mensal de R$ 1.500, próxima do que recebe um trabalhador que ganha um salário mínimo, já descontados os encargos.
| Faixa | Percentual | Valor aproximado | Destino |
|---|---|---|---|
| Necessidades | 50% | R$ 750 | Aluguel, contas, alimentação, transporte |
| Desejos | 30% | R$ 450 | Lazer, streaming, delivery, roupas |
| Poupança | 20% | R$ 300 | Reserva de emergência, investimentos |
Na prática, R$ 750 dificilmente cobrem moradia e contas básicas em grandes centros. Por isso, o ajuste é inevitável: talvez os desejos caiam para 15% e a poupança para 10%, ou a pessoa precise buscar renda extra para equilibrar as contas.
O exercício não é seguir os números ao pé da letra, mas usar a estrutura para enxergar onde o dinheiro está indo e o que pode ser reorganizado.
Passo a passo para aplicar o método
Colocar o 50/30/20 em prática exige mais disciplina do que cálculo. Siga a sequência abaixo.
- Some toda a renda líquida do mês. Inclua salário, freelances, aluguéis recebidos e benefícios que entram em dinheiro.
- Liste todos os gastos do mês anterior. Use extratos bancários, faturas de cartão e comprovantes para não esquecer nada.
- Classifique cada gasto em necessidade, desejo ou poupança. Seja honesto: delivery de sexta é desejo, não necessidade.
- Compare os percentuais reais com os ideais. Descubra quanto cada bloco está consumindo hoje.
- Defina metas de ajuste. Reduza desejos, renegocie contas fixas e direcione a diferença para a poupança.
- Automatize. Programe transferências automáticas para a reserva de emergência logo após o recebimento da renda.
- Revise todo mês. O orçamento é vivo: mudanças de renda, de moradia ou de família exigem recalibragem.
Ferramentas de controle que ajudam em 2026
Não é preciso planilha complicada. O importante é ter um sistema que você consiga manter por meses, não por uma semana.
- Planilhas gratuitas disponíveis em bancos e sites de educação financeira, com categorias prontas.
- Aplicativos de controle financeiro, que categorizam gastos automaticamente e mostram gráficos por faixa.
- Método dos envelopes, físico ou digital, para limitar o gasto com desejos.
- Extratos e faturas como fonte primária de verdade: são eles que mostram o que realmente aconteceu, não o que você acha que aconteceu.
O melhor aplicativo é aquele que você usa. Se a ferramenta for complexa demais, o orçamento morre em duas semanas.
Alertas sobre inflação e metas financeiras
O 50/30/20 é uma fotografia do momento, não uma regra eterna. Duas forças pedem revisão constante.
A primeira é a inflação. Quando os preços de alimentos, energia e transporte sobem acima da renda, os 50% das necessidades passam a comprar menos. Sem reajuste de salário, o orçamento estoura por pressão externa, não por descontrole.
A segunda são as metas financeiras. Quem quer comprar um imóvel, fazer uma viagem internacional ou montar um negócio precisa de uma poupança maior do que 20% por um período. Nesse caso, a faixa de desejos encolhe temporariamente para acelerar o objetivo.
Vale lembrar que percentuais ideais variam conforme o perfil, a cidade, a composição familiar e o momento de vida. Não existe número universal que sirva para todos.
Erros comuns ao aplicar a regra
Alguns tropeços aparecem com frequência entre quem tenta adotar o método.
- Calcular sobre a renda bruta. Infla os valores e desorganiza tudo.
- Classificar desejos como necessidades. É o erro mais comum e o que mais sabota o orçamento.
- Ignorar gastos esporádicos. IPTU, IPVA, seguro e presentes de fim de ano precisam entrar na média mensal.
- Desistir no primeiro mês fora do padrão. O orçamento é uma média, não uma prova de exatidão.
- Não separar a poupança no começo do mês. Se esperar sobrar, não sobra.
Quando o método não é suficiente
O 50/30/20 é uma ferramenta de organização, não uma solução para todos os cenários. Em situações de endividamento grave, renda insuficiente para o básico ou desemprego, o foco precisa ser outro: renegociar dívidas, buscar renda extra e acessar programas de apoio antes de pensar em poupar 20%.
Também não substitui planejamento de longo prazo mais robusto, como previdência, seguros e investimentos diversificados. Ele é o primeiro degrau, não o topo da escada.
Conclusão
O método 50/30/20 continua sendo uma das formas mais acessíveis de organizar o orçamento pessoal em 2026. Ele não exige planilhas complexas nem conhecimento avançado de finanças: basta separar a renda líquida em necessidades, desejos e poupança, e ajustar os percentuais conforme a realidade de cada um.
O ponto central não é acertar os números exatos, mas criar consciência sobre para onde o dinheiro vai. Quem entende a própria renda consegue negociar melhores condições, cortar excessos com critério e construir reservas que protegem em momentos difíceis.
Comece com o que você tem hoje, revise todo mês e trate o orçamento como um processo, não como uma meta perfeita. A consistência vale mais do que a precisão.
Perguntas frequentes
O método 50/30/20 funciona para quem ganha um salário mínimo?
Funciona como estrutura, mas os percentuais precisam de ajuste. Com renda baixa, necessidades costumam consumir mais de 50%, e a poupança pode ficar abaixo de 20% no início. O importante é manter a lógica de separar as três faixas e buscar aumentar a renda ou reduzir desejos aos poucos.
Devo calcular os percentuais sobre o salário bruto ou líquido?
Sempre sobre o valor líquido, ou seja, o que efetivamente cai na conta após descontos de INSS, Imposto de Renda e outros encargos. Usar o bruto distorce os percentuais e faz o orçamento parecer maior do que realmente é.
O que entra na categoria de desejos?
Tudo que traz prazer ou conforto, mas pode ser reduzido ou adiado sem comprometer o essencial: restaurantes, delivery, streaming, viagens, roupas além do básico, academia e assinaturas. A regra prática é perguntar se o gasto é indispensável para viver.
Posso usar os 20% para quitar dívidas em vez de investir?
Sim, e muitas vezes é o mais indicado. Dívidas como cartão de crédito e cheque especial cobram juros muito altos. Quitar essas dívidas costuma gerar retorno maior do que qualquer investimento conservador no mesmo período.
Com que frequência devo revisar o orçamento?
O ideal é revisar todo mês, comparando o que foi planejado com o que realmente aconteceu. Mudanças de renda, de moradia, de composição familiar ou de metas exigem recalibragem. A revisão mensal evita que o orçamento vire peça de museu.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.