- O que é reserva de emergência e por que ela vem antes de qualquer investimento
- Quanto guardar: o cálculo que faz sentido para o seu caso
- Onde guardar: os critérios que realmente importam
- Comparando as principais opções de liquidez diária
- Erros comuns ao escolher onde guardar a reserva
- Reserva antes de renda variável: por que essa ordem importa
- Como manter a reserva ao longo do tempo
- Conclusão
O que é reserva de emergência e por que ela vem antes de qualquer investimento
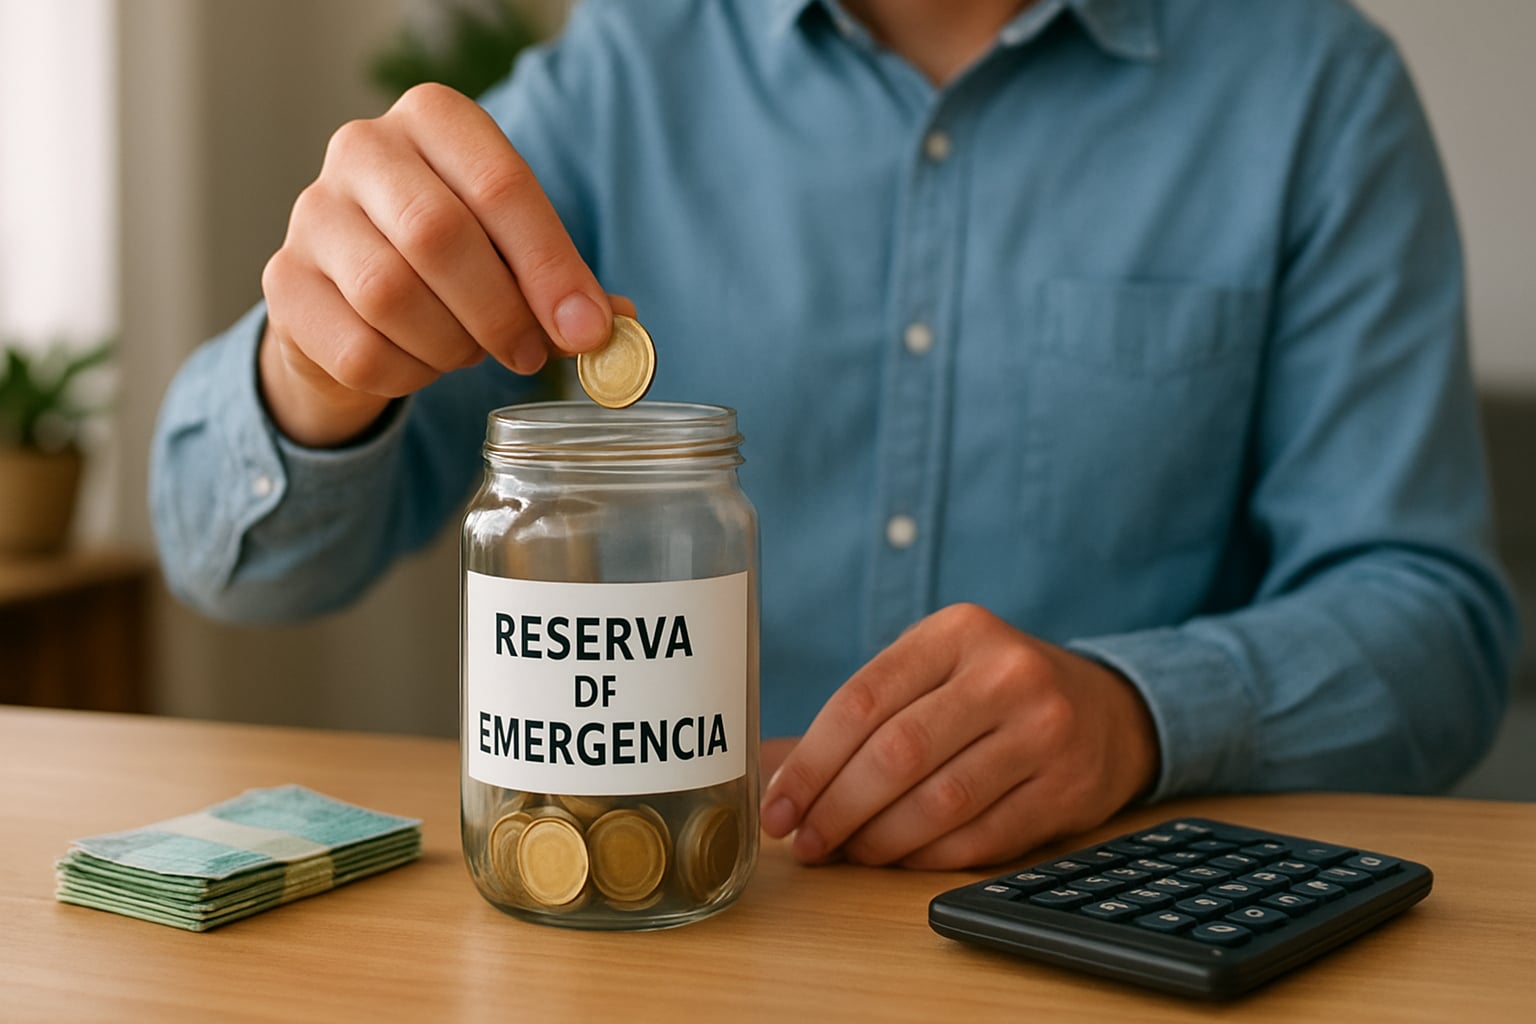
Reserva de emergência é o dinheiro separado para cobrir imprevistos que fogem do seu controle: perda de renda, problemas de saúde, conserto urgente do carro ou do imóvel, despesas familiares inesperadas. Não é investimento para multiplicar patrimônio, nem dinheiro parado sem propósito. É um colchão de segurança que evita que você recorra a crédito caro ou venda investimentos de longo prazo em um momento ruim.
A lógica é simples: antes de buscar rentabilidade em renda variável, o investidor precisa garantir que sua base está protegida. Sem reserva, qualquer sobressalto vira dívida. Com reserva, o imprevisto vira apenas um contratempo administrativo.
Este guia mostra, de forma prática, quanto guardar, onde manter o dinheiro com liquidez diária e como comparar as opções mais usadas no Brasil — Tesouro Selic, CDBs, fundos DI e poupança — considerando segurança, rendimento e acesso imediato.
Quanto guardar: o cálculo que faz sentido para o seu caso
Milhas – Vivendo Bem com Milhas
Você usa o cartão de crédito e paga boletos todo mês, mas sabia que está deixando milhares de reais na mesa? Descubra o método passo a passo para transformar suas compras do dia a dia, contas de consumo e até o Pix em passagens aéreas praticamente de graça ou em uma fonte real de renda extra no bolso com milhas — mesmo que o seu cartão atual seja básico.
Não existe um número universal. O tamanho ideal da reserva depende da estabilidade da sua renda, do número de dependentes, do tipo de vínculo profissional e do seu custo de vida mensal.
Regra geral por perfil
- Servidor público estável ou profissional com renda muito previsível: de 3 a 6 meses de despesas essenciais.
- CLT em empresa sólida: de 6 a 9 meses.
- Autônomo, PJ, comissionado ou renda variável: de 9 a 12 meses.
- Profissional liberal com renda concentrada em poucos clientes: pode chegar a 12 meses ou mais.
O ponto de partida é calcular o custo de vida essencial mensal: moradia, alimentação, transporte, saúde, educação, contas básicas e parcelas de dívidas. Lazer e supérfluos entram depois, como margem de conforto.
Exemplo hipotético
Suponha que uma pessoa gastе R$ 4.000 por mês em despesas essenciais e seja autônoma. Multiplicando por 9, a reserva alvo seria de R$ 36.000. Esse valor não precisa ser atingido de uma vez: começar com R$ 1.000 ou R$ 2.000 já muda completamente a sua capacidade de resposta a imprevistos.
Como acelerar a construção
- Trate o aporte na reserva como uma conta fixa mensal, não como sobra.
- Use receitas extras (13º, férias, bônus) para dar saltos no valor acumulado.
- Revise o orçamento e corte assinaturas e gastos que não geram valor real.
- Evite começar a investir em renda variável antes de ter pelo menos três meses de despesas guardados.
Onde guardar: os critérios que realmente importam
Antes de comparar produtos, defina os critérios. A reserva de emergência tem três exigências que se sobrepõem a qualquer busca por rentabilidade:
- Liquidez imediata ou diária: você precisa sacar em horas, não em dias ou semanas.
- Segurança: o dinheiro não pode oscilar nem correr risco relevante de perda.
- Previsibilidade: o rendimento deve ser compreensível e estável.
Rentabilidade é o quarto critério. Ela importa, mas nunca deve vir antes dos três primeiros. Um produto que rende mais, mas trava o dinheiro por 90 dias, não serve para reserva de emergência.
O papel do FGC e da segurança institucional
O Fundo Garantidor de Créditos (FGC) cobre aplicações em instituições financeiras associadas até o limite vigente por CPF e por instituição, respeitando as regras do fundo. Esse limite e as condições podem mudar ao longo do tempo, então vale confirmar as regras atualizadas no site oficial do FGC antes de decidir onde alocar valores maiores.
Já o Tesouro Selic é um título público federal, com garantia do Tesouro Nacional, e por isso é frequentemente citado como a opção mais conservadora do mercado. As condições de tributação e as taxas cobradas pelas corretoras também devem ser conferidas no momento da aplicação.
Comparando as principais opções de liquidez diária
Tesouro Selic
O Tesouro Selic acompanha a taxa básica de juros e é considerado o investimento de menor risco de crédito do mercado brasileiro. Tem liquidez diária (D+1, ou seja, o resgate cai no dia útil seguinte) e é acessível por qualquer pessoa com conta em uma corretora habilitada.
Pontos fortes: segurança máxima, liquidez diária, rendimento atrelado à Selic.
Pontos de atenção: incide Imposto de Renda pela tabela regressiva, há taxa de custódia da B3 (com isenção para valores pequenos, conforme regras vigentes) e pode haver taxa de corretagem. Em dias de estresse de mercado, o preço do título pode oscilar levemente, mas quem leva até o vencimento ou mantém por períodos curtos costuma sentir pouco esse efeito.
CDB com liquidez diária
O Certificado de Depósito Bancário é um título emitido por bancos. Os CDBs com liquidez diária costumam pagar um percentual do CDI — frequentemente entre 90% e 102% do CDI, dependendo do emissor e do prazo. Alguns bancos oferecem 100% do CDI ou mais para captar recursos.
Pontos fortes: liquidez diária, cobertura do FGC dentro dos limites vigentes, rendimento competitivo em relação à poupança.
Pontos de atenção: a taxa oferecida varia muito entre instituições; bancos menores tendem a pagar mais, mas exigem atenção à saúde financeira do emissor. O IR segue a tabela regressiva, e o IOF incide sobre resgates nos primeiros 30 dias.
Fundos DI
Fundos de investimento em DI aplicam em títulos públicos e privados atrelados à taxa DI. Têm liquidez geralmente em D+0 ou D+1, dependendo do regulamento.
Pontos fortes: praticidade, diversificação automática, acesso por qualquer corretora.
Pontos de atenção: cobram taxa de administração, que reduz o rendimento. Fundos com taxa alta podem render menos que um CDB de 100% do CDI. Também não contam com cobertura do FGC, pois são veículos de investimento coletivo.
Poupança
A poupança é o produto mais popular e o mais simples de usar. Tem liquidez imediata, isenção de IR e é oferecida por praticamente todos os bancos.
Pontos fortes: simplicidade, isenção de IR, acesso imediato.
Pontos de atenção: a remuneração é definida por regra própria (uma taxa fixa mais TR quando a Selic está abaixo de determinado patamar, ou um percentual da Selic quando está acima). Na prática, a poupança costuma render menos que as alternativas de renda fixa com liquidez diária, especialmente em cenários de juros mais altos. Para reserva de emergência, ela funciona, mas raramente é a melhor escolha.
Comparativo resumido
| Produto | Liquidez | Risco | Rendimento típico | Cobertura FGC |
|---|---|---|---|---|
| Tesouro Selic | D+1 | Muito baixo | Acompanha a Selic | Não (garantia do Tesouro) |
| CDB liquidez diária | D+0 ou D+1 | Baixo | 90% a 102% do CDI | Sim, dentro do limite vigente |
| Fundo DI | D+0 ou D+1 | Baixo | Próximo do CDI menos taxa | Não |
| Poupança | Imediata | Muito baixo | Regra própria, geralmente menor | Sim, dentro do limite vigente |
Os percentuais acima são referências de mercado e variam conforme o emissor, o prazo e o momento econômico. Sempre confirme as condições atuais antes de aplicar.
Erros comuns ao escolher onde guardar a reserva
Buscar rentabilidade antes de liquidez
O erro mais frequente é escolher um CDB de longo prazo, com vencimento em dois ou três anos, porque paga mais. Se o dinheiro ficar preso, ele deixa de ser reserva de emergência e passa a ser investimento de médio prazo. Reserva precisa estar disponível.
Ignorar a taxa de administração
Em fundos DI, uma taxa de 1,5% ao ano pode consumir boa parte do rendimento. Compare sempre o rendimento líquido, não o bruto.
Concentrar tudo em um único emissor
A cobertura do FGC tem limite por CPF e por instituição. Distribuir a reserva entre emissores diferentes é uma forma de gestão de risco, especialmente para valores maiores.
Esquecer o Imposto de Renda
A tabela regressiva de IR para renda fixa tem alíquotas que caem conforme o prazo da aplicação. Para reserva de emergência, o dinheiro costuma ficar menos de 180 dias, o que significa alíquota maior. Isso é normal e não invalida a estratégia, mas deve entrar no cálculo do rendimento líquido.
Usar a reserva para investir em renda variável
A reserva não é capital de risco. Usá-la para comprar ações ou cripto em momento de queda é uma decisão que pode comprometer a proteção da família.
Reserva antes de renda variável: por que essa ordem importa
Ações, fundos imobiliários e criptomoedas podem oscilar 20%, 30% ou mais em poucos meses. Quem investe sem reserva tende a vender esses ativos no pior momento, justamente quando precisa do dinheiro. O resultado é prejuízo duplo: perde na venda e perde a oportunidade de recuperação.
Com a reserva montada, o investidor ganha algo valioso: tempo. Ele pode esperar o mercado se recuperar, manter a estratégia de longo prazo e não tomar decisões emocionais. A reserva não rende tanto quanto a bolsa em anos bons, mas o seu retorno real é a estabilidade que ela proporciona.
Como manter a reserva ao longo do tempo
Montar a reserva é a primeira etapa. Mantê-la exige disciplina:
- Reavalie o valor a cada seis meses ou quando houver mudança relevante de renda, despesas ou composição familiar.
- Reponha imediatamente qualquer valor usado. A reserva deve voltar ao patamar anterior o quanto antes.
- Separe a reserva do dinheiro do dia a dia. Deixar tudo na conta corrente facilita o consumo por impulso.
- Não misture reserva com objetivos. Viagem, entrada de imóvel e troca de carro são metas com prazo e devem ter investimentos próprios.
- Revise as taxas e o rendimento dos produtos escolhidos. Ofertas mudam, e pode valer a pena migrar.
Conclusão
A reserva de emergência é a base que sustenta qualquer estratégia financeira. Antes de buscar rentabilidade em renda variável, o investidor precisa garantir liquidez, segurança e previsibilidade para o dinheiro que protege sua família. O valor ideal varia conforme o perfil, mas a lógica é sempre a mesma: cobrir de três a doze meses de despesas essenciais, dependendo da estabilidade da renda.
Entre as opções de liquidez diária, o Tesouro Selic se destaca pela segurança, os CDBs com liquidez diária oferecem bom equilíbrio entre rendimento e proteção do FGC, os fundos DI trazem praticidade e a poupança permanece como alternativa simples, porém menos eficiente. O importante é escolher com base em critérios, não em promessas de rentabilidade.
Monte sua reserva, mantenha-a separada, reponha sempre que usar e só depois avance para investimentos de maior risco. Essa ordem é o que separa quem constrói patrimônio com tranquilidade de quem vive apagando incêndios financeiros.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.