- O que é empréstimo pessoal para CLT e por que o vínculo pesa tanto
- Como o banco avalia o risco de um trabalhador CLT
- Principais tipos de crédito disponíveis para quem tem carteira assinada
- Documentos e requisitos mais comuns
- Passo a passo para solicitar o empréstimo
- Taxas de juros: o que esperar e como comparar
- Erros comuns que encarecem o crédito
- Quando o empréstimo pessoal faz sentido
- Alternativas antes de recorrer ao empréstimo
- Conclusão
- Perguntas Frequentes
O que é empréstimo pessoal para CLT e por que o vínculo pesa tanto
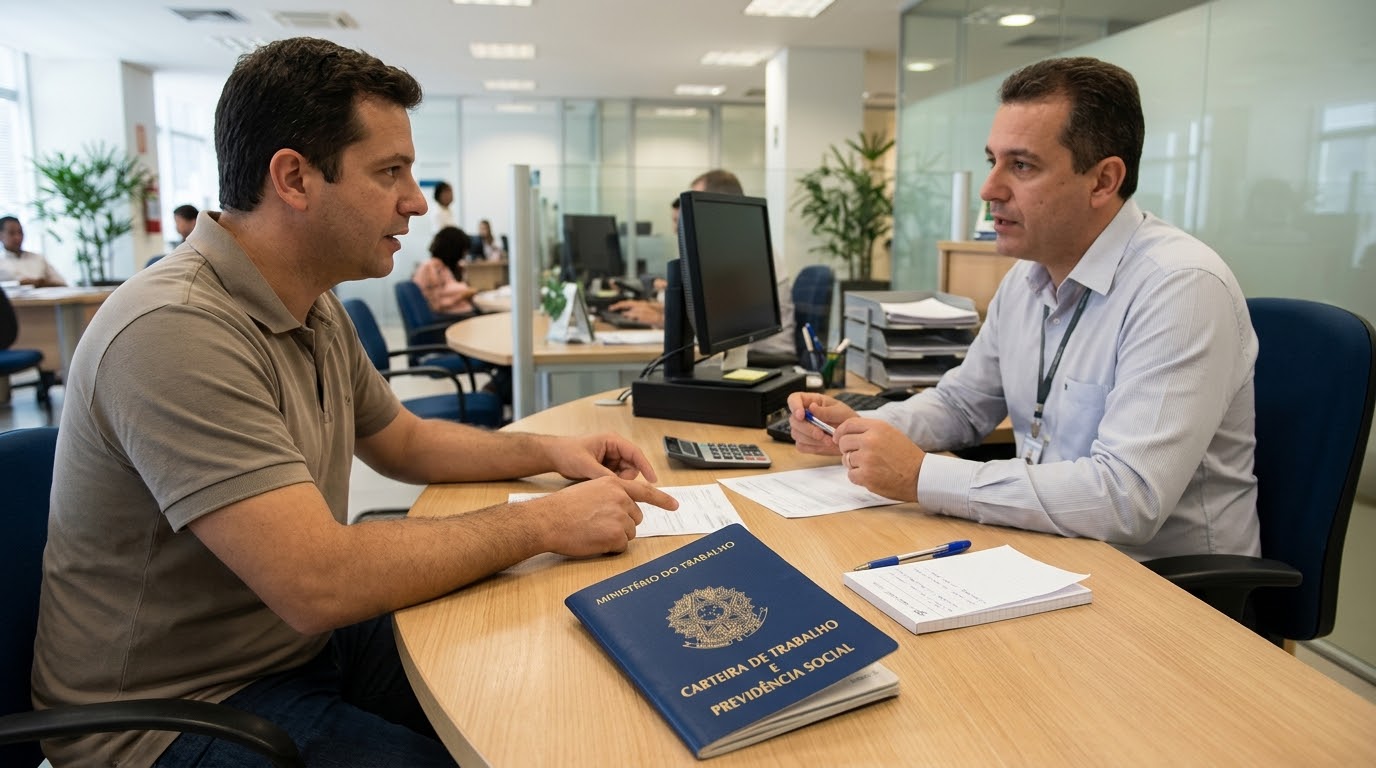
O empréstimo pessoal para CLT é uma modalidade de crédito sem destinação específica, contratada por trabalhadores com carteira assinada. O que diferencia esse perfil é a previsibilidade da renda: o salário registrado, com data de pagamento conhecida e vínculo empregatício formal, reduz o risco percebido pelo banco. Por isso, o CLT costuma ter acesso a condições melhores do que autônomos e informais, embora nem sempre ao menor custo do mercado.
A garantia de renda não é uma garantia real, como um imóvel ou veículo. Ela é uma garantia implícita: o banco confia que a renda continuará existindo durante o contrato. Essa confiança se traduz em análise de crédito mais favorável, limites maiores e, em alguns casos, taxas menores. Ainda assim, o empréstimo pessoal tradicional não tem desconto em folha. Ele é pago por boleto ou débito automático, e o trabalhador precisa administrar o pagamento por conta própria.
É comum confundir empréstimo pessoal com consignado. No consignado CLT, a parcela é descontada diretamente do salário, com margem limitada por lei. No empréstimo pessoal, não há desconto automático nem margem consignável. Essa diferença muda o risco para o banco e, consequentemente, o custo final para o cliente.
Como o banco avalia o risco de um trabalhador CLT
O Guia Prático para a Reabilitação de Crédito
Manual técnico e prático fundamentado nas normas do Banco Central (SCR/Registrato), Lei do Cadastro Positivo e Súmulas do STJ para auditar seu CPF, eliminar restrições ocultas e reconstruir seu Rating Interno nos grandes bancos. Inclui plano tático de 30 dias e 6 modelos de requerimentos administrativos prontos para uso.
A análise de crédito combina vários fatores. Entender cada um ajuda a se preparar antes de pedir o dinheiro.
Renda comprovada e tempo de vínculo
O banco quer saber quanto você ganha e há quanto tempo. Em geral, exige-se renda mínima, que varia conforme a instituição, e um tempo mínimo de empresa — frequentemente alguns meses. Vínculos muito recentes podem ser vistos como instáveis, mesmo com salário alto.
Comprometimento de renda
As instituições calculam quanto da sua renda já está comprometida com outras dívidas. Parcelas de cartão, financiamentos e outros empréstimos entram nessa conta. Quanto menor a fatia livre do salário, maior a chance de recusa ou de oferta com juros mais altos.
Histórico de crédito
O comportamento passado pesa. Pagamentos em dia, nome limpo e relacionamento bancário antigo ajudam. Atrasos, cheques sem fundo e negativações recentes derrubam a pontuação. Consultar o próprio histórico antes de solicitar o empréstimo é uma etapa simples e útil.
Estabilidade da empresa empregadora
Setor de atuação, porte da empresa e tempo de mercado podem influenciar a decisão. Um trabalhador de uma empresa sólida tende a ser visto como menos arriscado do que alguém de um negócio recém-aberto.
Score de crédito
O score resume, em um número, a probabilidade de inadimplência. Ele não é o único critério, mas funciona como porta de entrada. Score alto não garante aprovação, e score baixo não impede automaticamente a contratação — mas altera as condições oferecidas.
Principais tipos de crédito disponíveis para quem tem carteira assinada
O CLT pode acessar diferentes linhas. Cada uma tem custo, prazo e nível de exigência próprios.
- Empréstimo pessoal tradicional: sem destinação específica, sem desconto em folha. Taxas geralmente maiores que o consignado, mas com menos burocracia e mais flexibilidade de uso.
- Crédito consignado CLT: parcela descontada do salário, com margem regulada. Costuma ter as menores taxas do mercado, mas exige autorização e reduz o valor disponível em folha.
- Antecipação do 13º salário: desconto direto na gratificação natalina. Útil para necessidades pontuais, com prazo curto.
- Saque-aniversário do FGTS: não é empréstimo, mas libera parte do saldo. Antecipações desse saque são oferecidas por bancos e têm custo que precisa ser comparado.
- Cartão de crédito consignado: limite vinculado à margem consignável, com desconto automático da fatura. Pode ser útil, mas exige atenção ao rotativo.
- Crédito com garantia de imóvel ou veículo: taxas menores, porém com risco de perda do bem em caso de inadimplência.
A escolha depende do objetivo, do prazo e da capacidade de pagamento. Para valores pequenos e prazos curtos, a antecipação do 13º pode resolver. Para valores maiores e prazos longos, o consignado tende a ser mais barato — desde que haja margem disponível.
Documentos e requisitos mais comuns
A lista varia por instituição, mas o núcleo costuma ser parecido:
- Documento de identidade com foto e CPF;
- Comprovante de residência recente;
- Carteira de trabalho, contrato de trabalho ou comprovante de vínculo;
- Comprovantes de renda, como holerites dos últimos meses;
- Extratos bancários, quando solicitados;
- Declaração de Imposto de Renda, em alguns casos.
Ter tudo organizado acelera a análise e reduz a chance de pedidos de informação adicional. Vale conferir se os dados cadastrais estão atualizados no banco antes de iniciar a solicitação.
Passo a passo para solicitar o empréstimo
- Defina o valor e a finalidade. Saber exatamente quanto precisa evita pedir mais do que o necessário e pagar juros sobre dinheiro parado.
- Simule em vários bancos. As taxas variam bastante entre instituições. Simulações não comprometem o score da mesma forma que pedidos formais, mas é bom confirmar essa política com cada banco.
- Compare o Custo Efetivo Total (CET). O CET reúne juros, tarifas, seguros e encargos. É o número que mostra o custo real, não apenas a taxa anunciada.
- Verifique a parcela no orçamento. A parcela não deve comprometer despesas essenciais. Uma regra prática é manter o total de dívidas abaixo de um terço da renda líquida, mas cada situação é única.
- Reúna a documentação e faça a proposta. Muitos bancos permitem solicitação pelo aplicativo, com análise em poucas horas ou dias.
- Leia o contrato antes de assinar. Confira prazo, taxa, sistema de amortização, possibilidade de quitação antecipada e eventuais penalidades.
- Acompanhe o pagamento. Configure lembretes ou débito automático para evitar atrasos, que encarecem o crédito e afetam o score.
Taxas de juros: o que esperar e como comparar
As taxas de empréstimo pessoal variam conforme o banco, o prazo, o perfil do cliente e o momento da economia. Não existe um número único válido para todos. Em geral, o empréstimo pessoal sem garantia tem juros maiores que o consignado e menores que o rotativo do cartão. Já as linhas com garantia real, como imóvel, tendem a ser mais baratas.
Para comparar corretamente, olhe o CET, não só a taxa mensal. Um empréstimo com taxa menor, mas com tarifa de cadastro e seguro embutido, pode sair mais caro no fim. Pergunte também sobre a possibilidade de quitação antecipada com redução proporcional de juros — prática prevista na legislação brasileira para contratos de crédito.
Exemplo hipotético: um empréstimo de R$ 10.000 em 24 parcelas, com taxa de 3% ao mês, resulta em parcela próxima de R$ 590 e total pago em torno de R$ 14.160. Com taxa de 2% ao mês, a parcela cai para cerca de R$ 529 e o total para aproximadamente R$ 12.700. A diferença de um ponto percentual ao mês representa mais de R$ 1.400 no exemplo. Os valores são ilustrativos e não correspondem a ofertas reais.
Erros comuns que encarecem o crédito
- Aceitar a primeira oferta. O banco onde você recebe salário nem sempre tem a melhor condição.
- Ignorar o CET. Focar apenas na taxa mensal esconde custos adicionais.
- Prazo longo demais. Parcelas menores parecem confortáveis, mas aumentam muito o total de juros.
- Usar o empréstimo para pagar dívida mais barata. Trocar uma dívida de juros baixos por outra de juros altos piora a situação.
- Comprometer a reserva de emergência. Usar todo o dinheiro guardado para quitar parcelas pode deixar você vulnerável a imprevistos.
- Não ler o contrato. Cláusulas de seguro, tarifas e vencimento fazem diferença no custo final.
Quando o empréstimo pessoal faz sentido
O crédito é uma ferramenta, não uma solução automática. Ele faz sentido quando financia algo que gera retorno ou resolve um problema urgente com custo menor do que a alternativa disponível. Exemplos: consolidar dívidas mais caras, cobrir uma emergência médica, investir em formação profissional com retorno esperado ou aproveitar uma oportunidade concreta.
Por outro lado, pedir empréstimo para consumo supérfluo, apostas ou para cobrir despesas recorrentes que o salário não sustenta tende a criar um ciclo de endividamento. Se a causa do desequilíbrio é estrutural — renda insuficiente para o padrão de vida —, o crédito apenas adia o problema e adiciona juros.
Antes de contratar, vale montar um orçamento simples: some a renda líquida, subtraia despesas fixas e variáveis e veja quanto sobra. Se a parcela do empréstimo não couber com folga, o valor ou o prazo precisam ser revistos.
Alternativas antes de recorrer ao empréstimo
- Renegociar dívidas existentes com o credor;
- Usar a reserva de emergência, se houver;
- Antecipar o 13º salário ou o saque-aniversário do FGTS;
- Buscar linhas de crédito mais baratas, como consignado, se houver margem;
- Adiar a compra e poupar o valor da parcela até ter o montante necessário;
- Considerar crédito com garantia, se houver bem disponível e o risco for bem compreendido.
Cada alternativa tem custo e consequência. A comparação honesta entre elas é o que separa uma decisão consciente de uma armadilha financeira.
Conclusão
O empréstimo pessoal para CLT é acessível justamente porque a renda formal reduz o risco para o banco. Isso não significa que o crédito seja barato ou que deva ser tomado sem critério. O caminho mais seguro é entender o próprio orçamento, comparar o CET entre instituições, verificar a parcela no papel antes de assinar e ler o contrato com atenção.
Se o objetivo for consolidar dívidas mais caras ou resolver uma emergência real, o empréstimo pode ser um bom instrumento. Se a necessidade vier de desequilíbrio recorrente, o crédito tende a agravar o problema. Em qualquer cenário, informação e planejamento valem mais do que pressa. As condições de mercado mudam, e confirmar taxas e regras diretamente com o banco ou em fontes oficiais é parte indispensável da decisão.
Perguntas Frequentes
Quem tem carteira assinada consegue empréstimo pessoal mais facilmente?
Sim, em geral o vínculo CLT facilita a aprovação, porque a renda é comprovável e previsível. Ainda assim, o banco analisa score, comprometimento de renda, tempo de empresa e histórico de crédito. Ter carteira assinada ajuda, mas não garante aprovação nem as melhores taxas.
Qual a diferença entre empréstimo pessoal e consignado CLT?
No consignado, a parcela é descontada diretamente do salário, com margem limitada por lei, o que reduz o risco e costuma resultar em juros menores. No empréstimo pessoal, o pagamento é feito por boleto ou débito automático, sem desconto em folha, e as taxas tendem a ser mais altas.
Preciso ter nome limpo para conseguir o crédito?
Nome negativado dificulta a aprovação na maioria das instituições, mas não impede todas. Alguns bancos analisam o conjunto do perfil e podem aprovar com condições piores. O mais indicado é regularizar pendências antes de solicitar, para ampliar opções e melhorar as taxas.
Posso quitar o empréstimo antes do prazo?
Sim. A legislação brasileira prevê o direito de quitação antecipada com redução proporcional dos juros. Vale confirmar no contrato como o cálculo é feito e pedir o valor atualizado diretamente ao banco antes de efetuar o pagamento.
O que é CET e por que ele importa mais que a taxa de juros?
O Custo Efetivo Total reúne juros, tarifas, seguros e demais encargos do contrato. Ele mostra o custo real do crédito, enquanto a taxa mensal isolada pode esconder despesas. Comparar o CET entre propostas é a forma mais confiável de saber qual empréstimo sai mais barato.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.