- O que é o Tesouro Direto e por que ele é considerado um investimento seguro
- Tipos de títulos públicos: Selic, IPCA+ e Prefixado
- Passo a passo para começar a investir no Tesouro Direto
- Tributação: como funciona o imposto de renda no Tesouro Direto
- Riscos do Tesouro Direto: o que você precisa saber
- Estratégias para diferentes objetivos financeiros
- Dicas para iniciantes
- Conclusão
- Perguntas Frequentes
O que é o Tesouro Direto e por que ele é considerado um investimento seguro
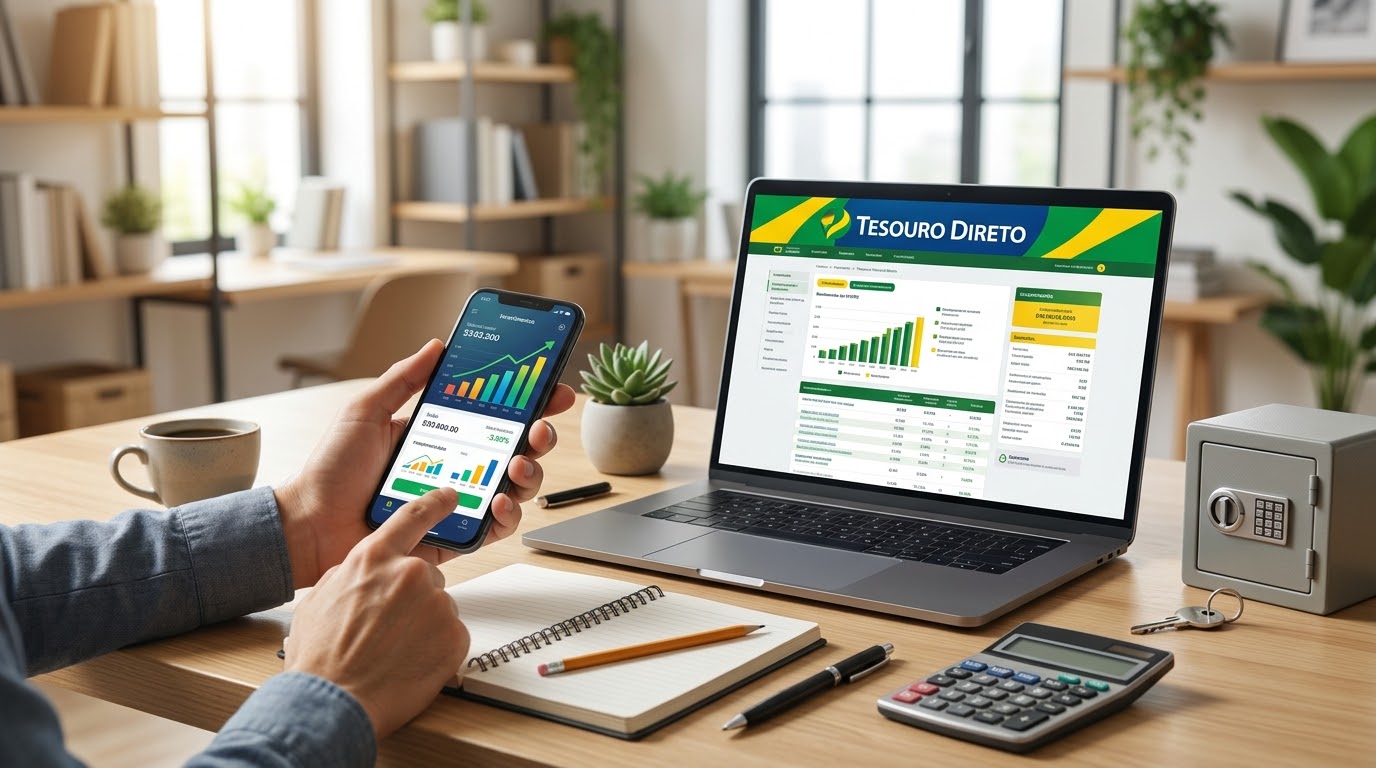
O Tesouro Direto é um programa do Governo Federal, criado em 2002, que permite a pessoas físicas comprarem títulos públicos diretamente de forma online. Na prática, você empresta dinheiro ao governo e recebe juros por isso. É um dos investimentos mais seguros do mercado brasileiro, pois o pagamento é garantido pelo Tesouro Nacional.
Diferente de ações ou fundos de risco, o Tesouro Direto oferece previsibilidade e liquidez diária. Isso o torna ideal para quem está começando ou para quem busca um porto seguro para a reserva de emergência. Em 2026, com a Selic em patamares que exigem atenção, entender os tipos de títulos e a tributação é essencial para não perder rentabilidade.
Neste guia, você vai aprender desde a abertura de conta em uma corretora até as estratégias para diferentes objetivos financeiros. Vamos abordar os títulos Selic, IPCA+ e Prefixado, os custos, os riscos e as melhores práticas para investir com segurança.
Tipos de títulos públicos: Selic, IPCA+ e Prefixado
O Tesouro Direto oferece três principais modalidades de títulos, cada uma com características distintas de rentabilidade e proteção. A escolha depende do seu objetivo e do cenário econômico.
Tesouro Selic (LFT)
O Tesouro Selic é pós-fixado, ou seja, sua rentabilidade acompanha a taxa Selic. Ele é o mais indicado para a reserva de emergência, pois tem baixa oscilação e liquidez diária. Se você precisa de dinheiro a qualquer momento, esse título permite resgatar sem sustos.
Em 2026, com a Selic em movimento, o Tesouro Selic continua sendo a porta de entrada para quem quer segurança e simplicidade. Ele não sofre marcação a mercado significativa, então o valor investido não cai se você precisar vender antes do vencimento.
Tesouro IPCA+ (NTN-B)
O Tesouro IPCA+ é híbrido: paga uma taxa fixa mais a variação da inflação (IPCA). É a melhor opção para objetivos de longo prazo, como aposentadoria ou compra de imóvel, pois protege seu poder de compra. Se a inflação subir, seu rendimento acompanha.
Existem duas versões: com juros semestrais (para quem quer renda periódica) e sem juros semestrais (para quem quer acumular). Em 2026, com a inflação ainda presente, esse título é estratégico para quem pensa no futuro.
Tesouro Prefixado (LTN)
O Tesouro Prefixado tem taxa definida no momento da compra. Você sabe exatamente quanto vai receber se levar o título até o vencimento. É indicado para quem acredita que a Selic vai cair no futuro e quer travar uma taxa alta agora.
Porém, é o título com maior risco de marcação a mercado: se você vender antes do vencimento e os juros tiverem subido, pode ter prejuízo. Por isso, não é recomendado para reserva de emergência.
Passo a passo para começar a investir no Tesouro Direto
Investir no Tesouro Direto é simples e acessível. Veja o passo a passo:
- Abra uma conta em uma corretora ou banco: Escolha uma instituição financeira que ofereça o programa. As taxas de corretagem variam; algumas são isentas.
- Cadastre-se no Tesouro Direto: O processo é feito pelo site ou aplicativo da corretora. Você precisará fornecer dados pessoais e financeiros.
- Transfira dinheiro para a conta: O valor mínimo para investir é de cerca de R$ 30,00 (varia conforme o título).
- Escolha o título: Analise as opções disponíveis, as taxas e os vencimentos. Considere seu objetivo e horizonte de tempo.
- Faça a compra: No home broker ou aplicativo, selecione o título, a quantidade e confirme. A custódia é feita pelo Tesouro Nacional.
- Acompanhe e resgate: Você pode acompanhar seus investimentos e resgatar quando quiser, respeitando as regras de liquidez.
É importante lembrar que a corretora cobra uma taxa de custódia da B3 (0,20% ao ano sobre o valor investido, com isenção para os primeiros R$ 10.000 em Tesouro Selic). Além disso, pode haver taxa de corretagem, mas muitas instituições já oferecem o serviço gratuitamente.
Tributação: como funciona o imposto de renda no Tesouro Direto
Os rendimentos do Tesouro Direto são tributados pelo Imposto de Renda seguindo a tabela regressiva: quanto mais tempo você deixa o dinheiro investido, menor a alíquota. Veja:
- Até 180 dias: 22,5%
- De 181 a 360 dias: 20%
- De 361 a 720 dias: 17,5%
- Acima de 720 dias: 15%
Além disso, há o IOF (Imposto sobre Operações Financeiras) para resgates em menos de 30 dias, que segue uma tabela regressiva que vai de 96% a 0% do rendimento. Após 30 dias, o IOF não incide.
Esses impostos são recolhidos automaticamente pela corretora no momento do resgate ou no vencimento. Fique atento: para o Tesouro Selic, muito usado como reserva, o ideal é manter por mais de 30 dias para evitar o IOF.
Riscos do Tesouro Direto: o que você precisa saber
Apesar de ser considerado o investimento mais seguro do país, o Tesouro Direto não é isento de riscos. Conheça os principais:
- Risco de crédito: É remoto, mas existe. O governo pode dar calote? Historicamente, não. Mas é importante saber que o Tesouro Nacional é o emissor.
- Risco de mercado (marcação a mercado): Se você vender antes do vencimento, o preço do título pode variar conforme os juros. Em títulos prefixados e IPCA+, essa oscilação pode gerar perdas ou ganhos.
- Risco de liquidez: O Tesouro Selic tem liquidez diária; os demais podem ter liquidez apenas no vencimento ou com condições específicas.
- Risco de reinvestimento: No vencimento, você pode não encontrar taxas tão boas quanto as atuais.
Para mitigar, a dica é: só invista em títulos prefixados ou IPCA+ se puder levar até o vencimento. Para reserva de emergência, prefira o Tesouro Selic.
Estratégias para diferentes objetivos financeiros
O Tesouro Direto é versátil e pode atender a diversos objetivos. Veja como montar sua estratégia:
Reserva de emergência
Use o Tesouro Selic. Ele tem liquidez diária e baixa volatilidade. O ideal é acumular de 6 a 12 meses de despesas. Exemplo hipotético: se você gasta R$ 3.000 por mês, sua reserva deve ser de R$ 18.000 a R$ 36.000.
Aposentadoria
Invista em Tesouro IPCA+ com juros semestrais ou sem juros. O horizonte longo permite aproveitar os juros compostos e a proteção da inflação. Comece cedo e faça aportes regulares.
Compra de imóvel ou carro
Para objetivos de médio prazo (2 a 5 anos), o Tesouro IPCA+ ou Prefixado podem ser boas opções, desde que você possa esperar o vencimento. Evite vender antes se os juros subirem.
Renda passiva
O Tesouro IPCA+ com juros semestrais paga cupons a cada seis meses, gerando uma renda periódica. É uma forma de complementar a aposentadoria ou ter uma renda extra.
Dicas para iniciantes
- Comece pequeno: Invista o que puder, sem comprometer o orçamento.
- Diversifique: Não coloque tudo em um único título. Combine Selic, IPCA+ e Prefixado conforme seu perfil.
- Estude: Acompanhe o cenário econômico e as taxas oferecidas.
- Cuidado com a marcação a mercado: Só venda antes do vencimento se realmente precisar.
- Fique atento às taxas: Compare as corretoras e escolha as que cobram menos.
Conclusão
O Tesouro Direto é uma ferramenta poderosa para quem busca segurança e rentabilidade no longo prazo. Em 2026, com a economia em constante mudança, entender os tipos de títulos, a tributação e os riscos é fundamental para tomar decisões conscientes. Seja para reserva de emergência, aposentadoria ou renda passiva, há um título adequado ao seu objetivo.
Lembre-se: rentabilidade passada não garante resultados futuros. Avalie seu perfil, seus prazos e sua tolerância a riscos. Comece com pouco, estude e diversifique. O Tesouro Direto pode ser a base sólida que faltava na sua carteira.
Aviso: conteúdo informativo, não é recomendação financeira. Taxas e regras mudam; confirme nos canais oficiais das instituições.
Perguntas Frequentes
1. Qual o valor mínimo para investir no Tesouro Direto?
O valor mínimo varia conforme o título, mas geralmente é a partir de R$ 30,00. Alguns títulos podem exigir quantias um pouco maiores. Verifique na corretora escolhida.
2. Posso perder dinheiro no Tesouro Direto?
Sim, se vender antes do vencimento em um momento de alta dos juros, pode haver perda. Mas se levar até o vencimento, você recebe o combinado. O risco de calote do governo é considerado muito baixo.
3. Qual a diferença entre Tesouro Selic e Tesouro IPCA+?
O Selic é pós-fixado e acompanha a taxa básica de juros, com baixa oscilação. O IPCA+ paga uma taxa fixa mais a inflação, sendo ideal para longo prazo e proteção do poder de compra.
4. Como funciona o imposto de renda no resgate?
O imposto segue a tabela regressiva: 22,5% para até 180 dias, caindo até 15% para prazos acima de 720 dias. O IOF incide apenas nos primeiros 30 dias.
5. Vale a pena investir no Tesouro Direto em 2026?
Depende do seu objetivo. Para reserva de emergência, o Selic é excelente. Para aposentadoria, o IPCA+ é uma boa pedida. Avalie seu perfil e diversifique.

A Redação do Universo do Dinheiro é formada por pesquisadores e redatores dedicados à educação financeira e ao consumo consciente. Nossos artigos e comparativos são elaborados a partir de dados e fontes oficiais — como Banco Central do Brasil, CVM, Tesouro Nacional e instituições regulamentadas —, com o compromisso de entregar orientações financeiras claras, imparciais e atualizadas.
Baixe a Planilha Mestre de Controle Financeiro & Quitação 2026
Descubra para onde vai cada centavo, organize seus gastos no método 50/30/20 e acelere a eliminação de dívidas caras. Digite seu e-mail para liberar o download imediato:
🔒 Zero spam. Seus dados estão 100% seguros.